
Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm, áp dụng từ 01-01-2026


Ngày 29-4-2026, Chính phủ ban hành Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Một trong những điểm đáng chú ý là nâng ngưỡng doanh thu không phải nộp thuế đối với hộ kinh doanh từ 500 triệu đồng lên 1 tỷ đồng/năm.
Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm
Điều 1 Nghị định số 141/2026/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể:
Sửa đổi cụm từ "500 triệu đồng" thành "01 tỷ đồng" tại Điều 3 (thuế giá trị gia tăng), Điều 4 (thuế thu nhập cá nhân), khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử
Nghị định số 141/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP (sử dụng hóa đơn điện tử).
Theo đó, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
Ngưỡng thu nhập được miễn thuế của doanh nghiệp là 01 tỷ đồng/năm
Nghị định số 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP về thu nhập được miễn thuế thu nhập doanh nghiệp.
Theo đó, miễn thuế thu nhập doanh nghiệp đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống.
Cụ thể như sau: Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.
Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.
Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.
Quy định miễn thuế không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.
Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.
Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01-01-2026 mà doanh nghiệp đáp ứng điều kiện quy định trên thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01-2026 đến hết kỳ tính thuế năm 2025.
Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.
Nghị định có hiệu lực thi hành từ ngày 01-01-2026.
THANH NGUYÊN


88 cá nhân được tặng Giải thưởng “Nhà giáo Đà Nẵng tiêu biểu” năm 2026
Chủ tịch UBND thành phố Nguyễn Mạnh Hùng ký Quyết định số 5210/QĐ-UBND về tặng Giải thưởng “Nhà giáo Đà Nẵng tiêu biểu” năm 2026 cho 88 cá nhân trên địa bàn thành phố.
Doanh nghiệp phải chuẩn hóa dữ liệu đăng ký trước ngày 15-12-2026
Ngày 10-11, Sở Tài chính ban hành công văn về việc chuẩn hóa dữ liệu đăng ký doanh nghiệp; đề nghị các doanh nghiệp trên địa bàn khẩn trương rà soát, cập nhật, bổ sung thông tin đăng ký doanh nghiệp, hoàn thành trước ngày 15-12-2026.
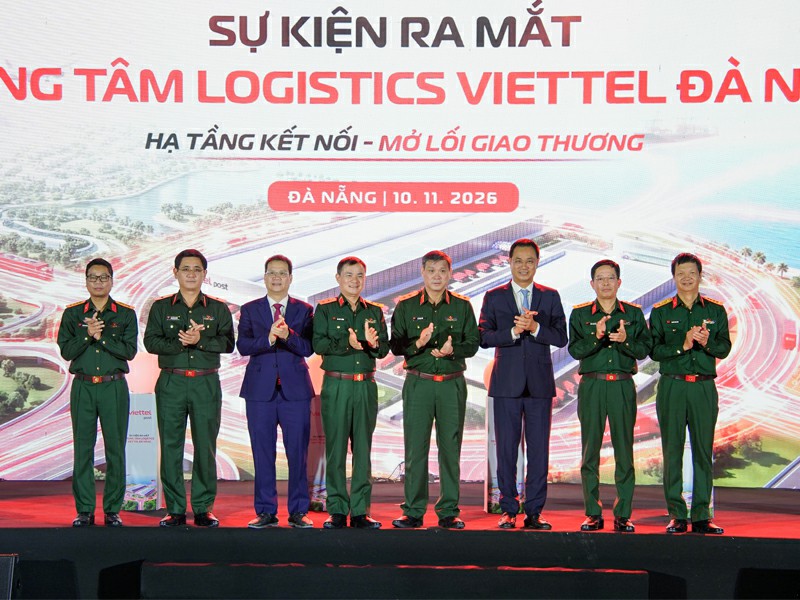
Ra mắt Trung tâm Logistics Viettel Đà Nẵng, tăng năng lực kết nối hàng hóa miền Trung
Chiều 10-11, Tổng Công ty Cổ phần Bưu chính Viettel (Viettel Post) ra mắt Trung tâm Logistics Viettel Đà Nẵng tại Khu công nghiệp Liên Chiểu. Với quy mô hơn 8,6 ha, Trung tâm được định hướng trở thành kho trục logistics, kết nối dòng hàng hóa khu vực miền Trung - Tây Nguyên với thị trường trong nước và quốc tế.
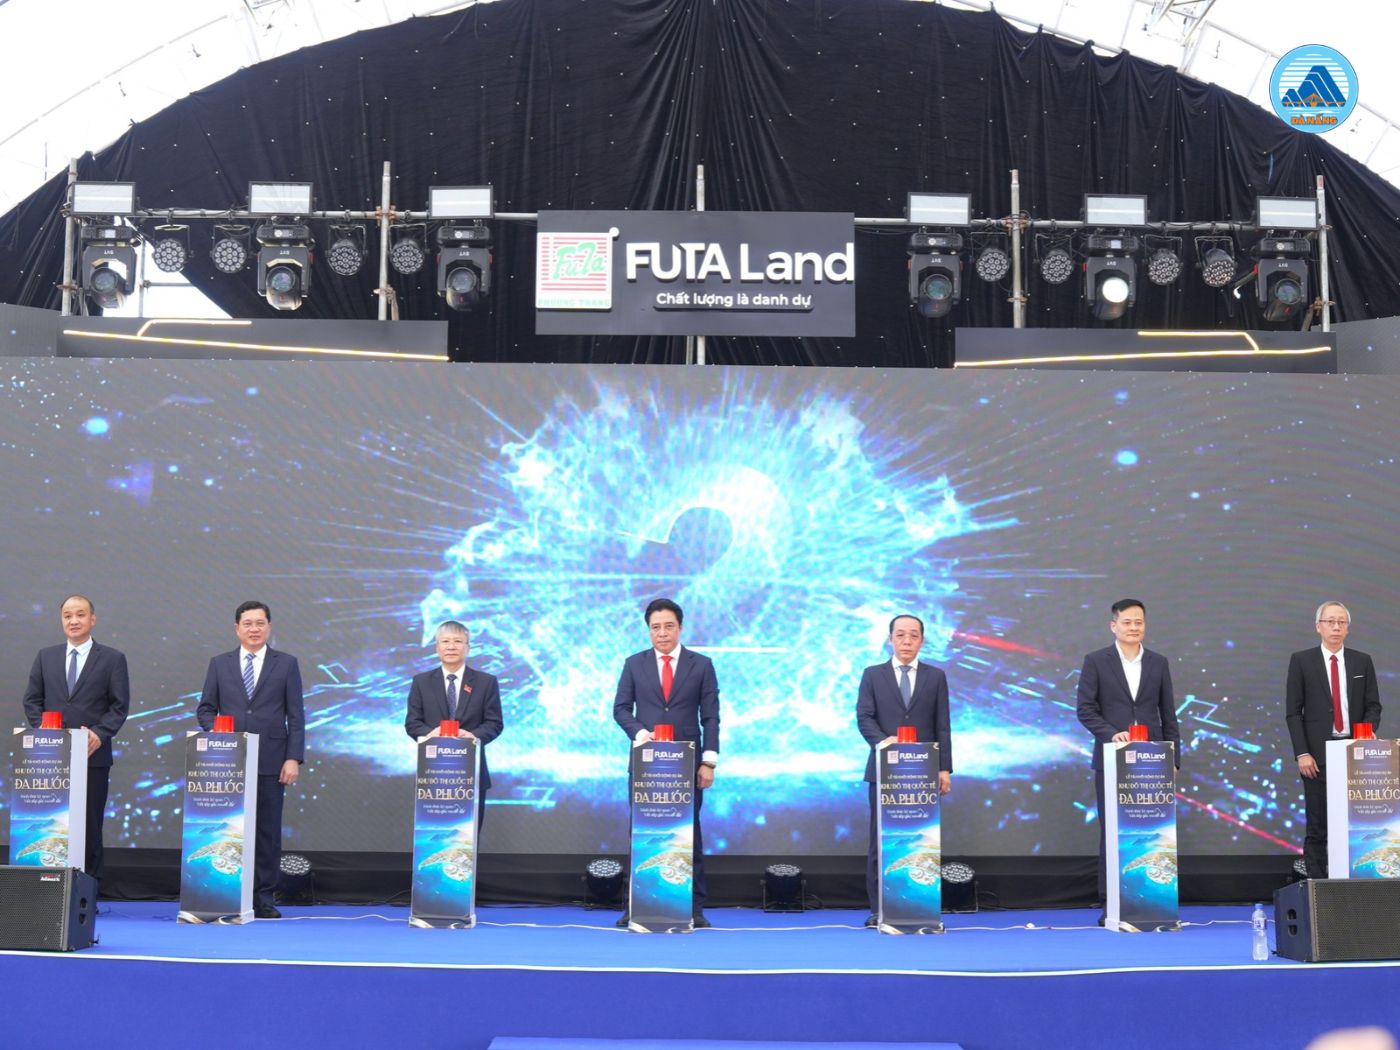
Tái khởi động Dự án Khu đô thị quốc tế Đa Phước
Sáng 17-11, UBND thành phố phối hợp với các đơn vị liên quan tổ chức Lễ tái khởi động Dự án Khu đô thị quốc tế Đa Phước với chủ đề “Đánh thức kỳ quan – Viết tiếp giấc mơ đô thị”.
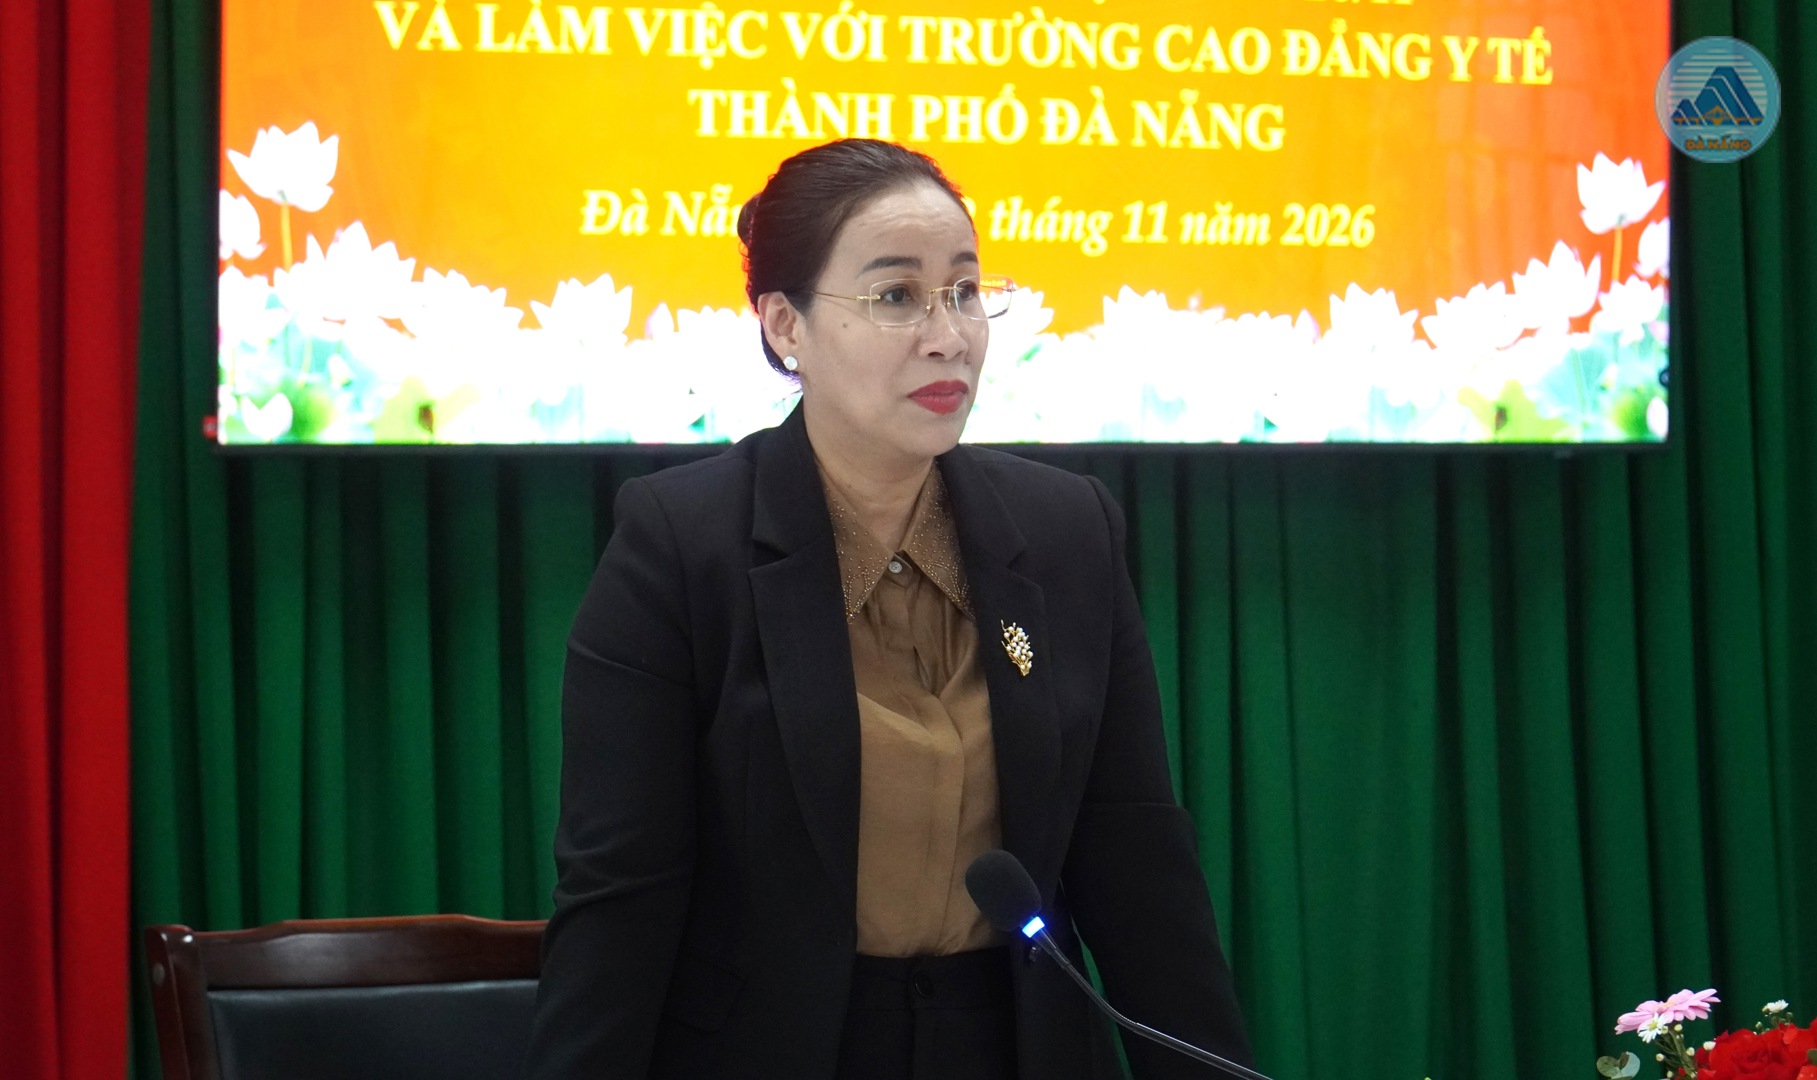
Định hướng phát triển Trường Cao đẳng Y tế thành cơ sở đào tạo đa ngành lĩnh vực y tế
Chiều 12-11, Phó Chủ tịch UBND thành phố Nguyễn Thị Anh Thi đến thăm, chúc mừng Ngày Nhà giáo Việt Nam 20-11 và làm việc với Trường Cao đẳng Y tế (đóng tại phường Tam Kỳ) về tình hình hoạt động dạy và học của Trường.
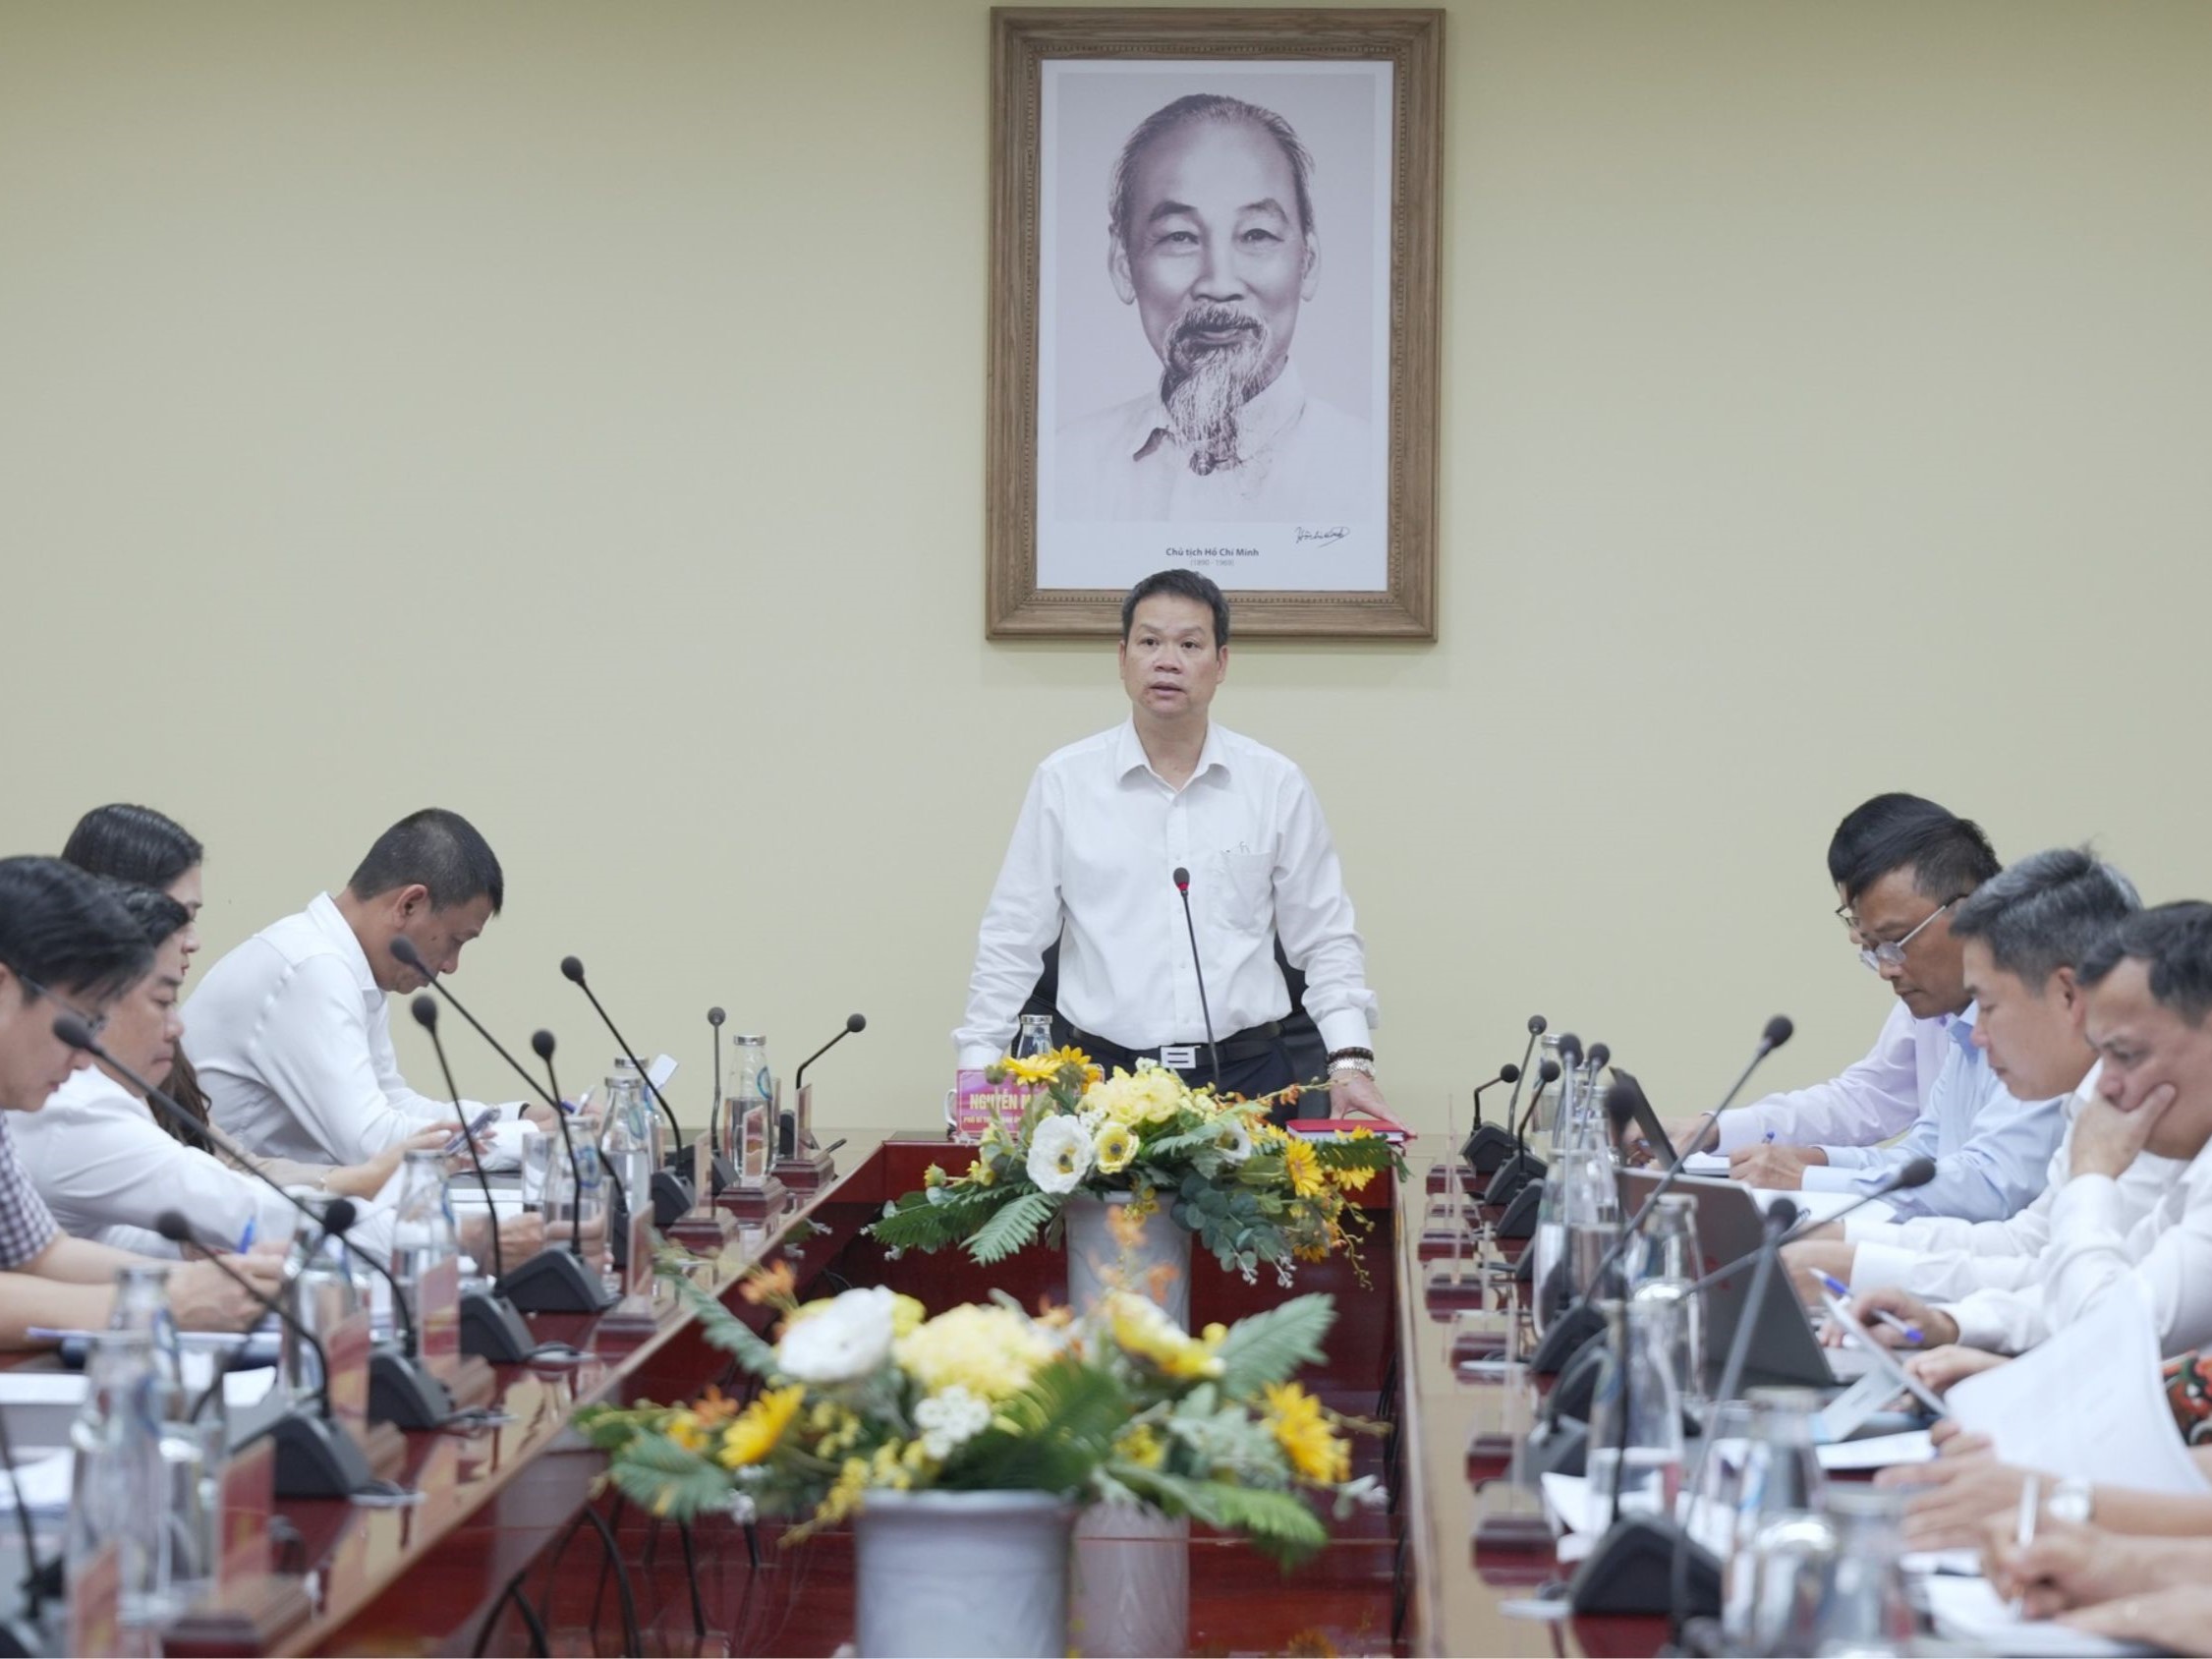
Chấn chỉnh quy trình giải quyết thủ tục hành chính về đất đai
Chiều 18-11, Phó Bí thư Thành ủy, Chủ tịch UBND thành phố Nguyễn Mạnh Hùng chủ trì cuộc họp trực tiếp kết hợp trực tuyến về giải quyết thủ tục hành chính trên lĩnh vực đất đai.
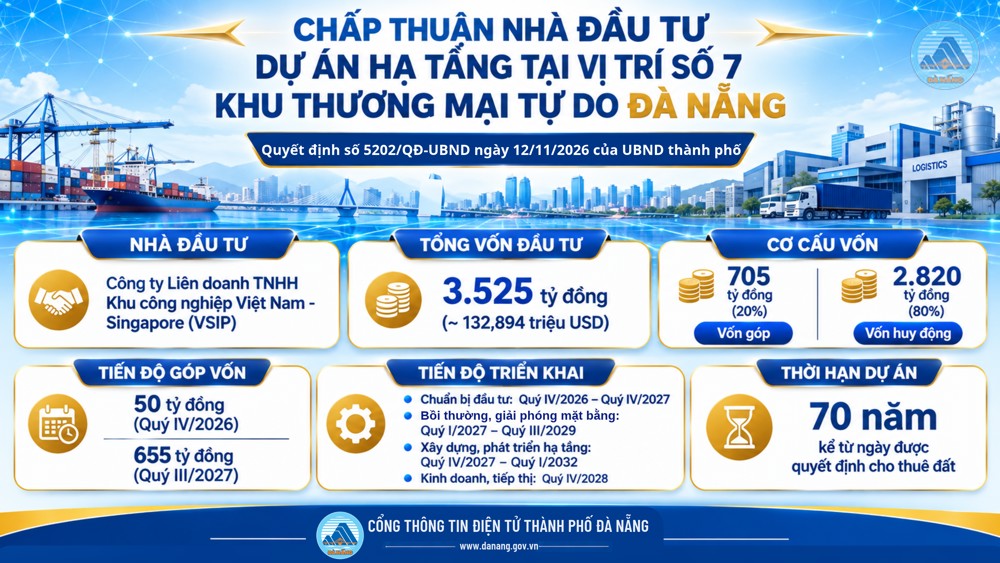
3.525 tỷ đồng đầu tư dự án hạ tầng tại vị trí số 7 Khu thương mại tự do Đà Nẵng
UBND thành phố ban hành Quyết định số 5202/QĐ-UBND ngày 12/11/2026 chấp thuận Công ty Liên doanh TNHH Khu công nghiệp Việt Nam - Singapore (VSIP) làm nhà đầu tư thực hiện Dự án đầu tư xây dựng và kinh doanh kết cấu hạ tầng khu chức năng tại vị trí số 7 thuộc Khu thương mại tự do Đà Nẵng.
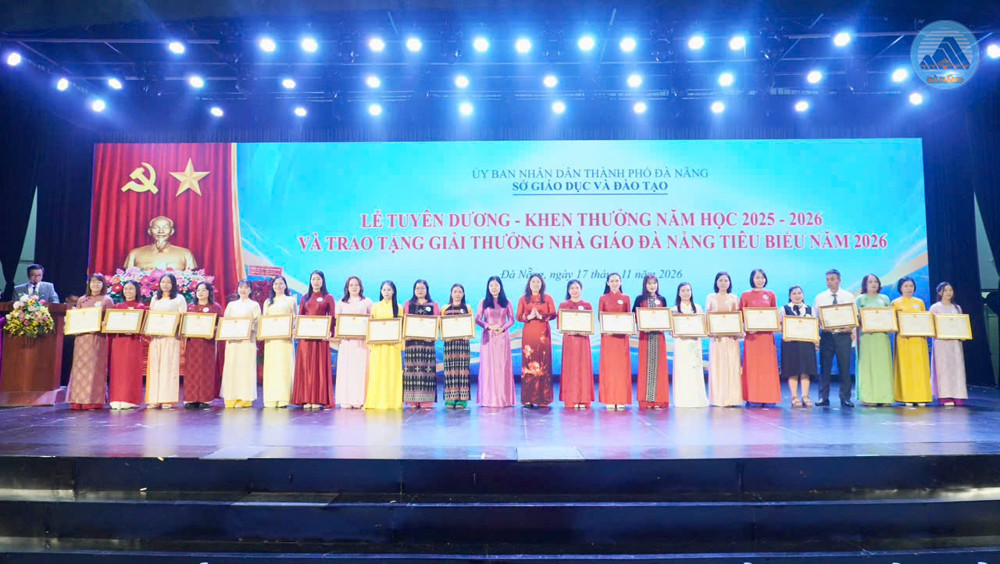
88 nhà giáo được trao Giải thưởng “Nhà giáo Đà Nẵng tiêu biểu” năm 2026
Sáng 17-11, Sở Giáo dục và Đào tạo thành phố tổ chức Lễ Tuyên dương - Khen thưởng phong trào thi đua năm học 2025-2026 và trao tặng Giải thưởng “Nhà giáo Đà Nẵng tiêu biểu” năm 2026.
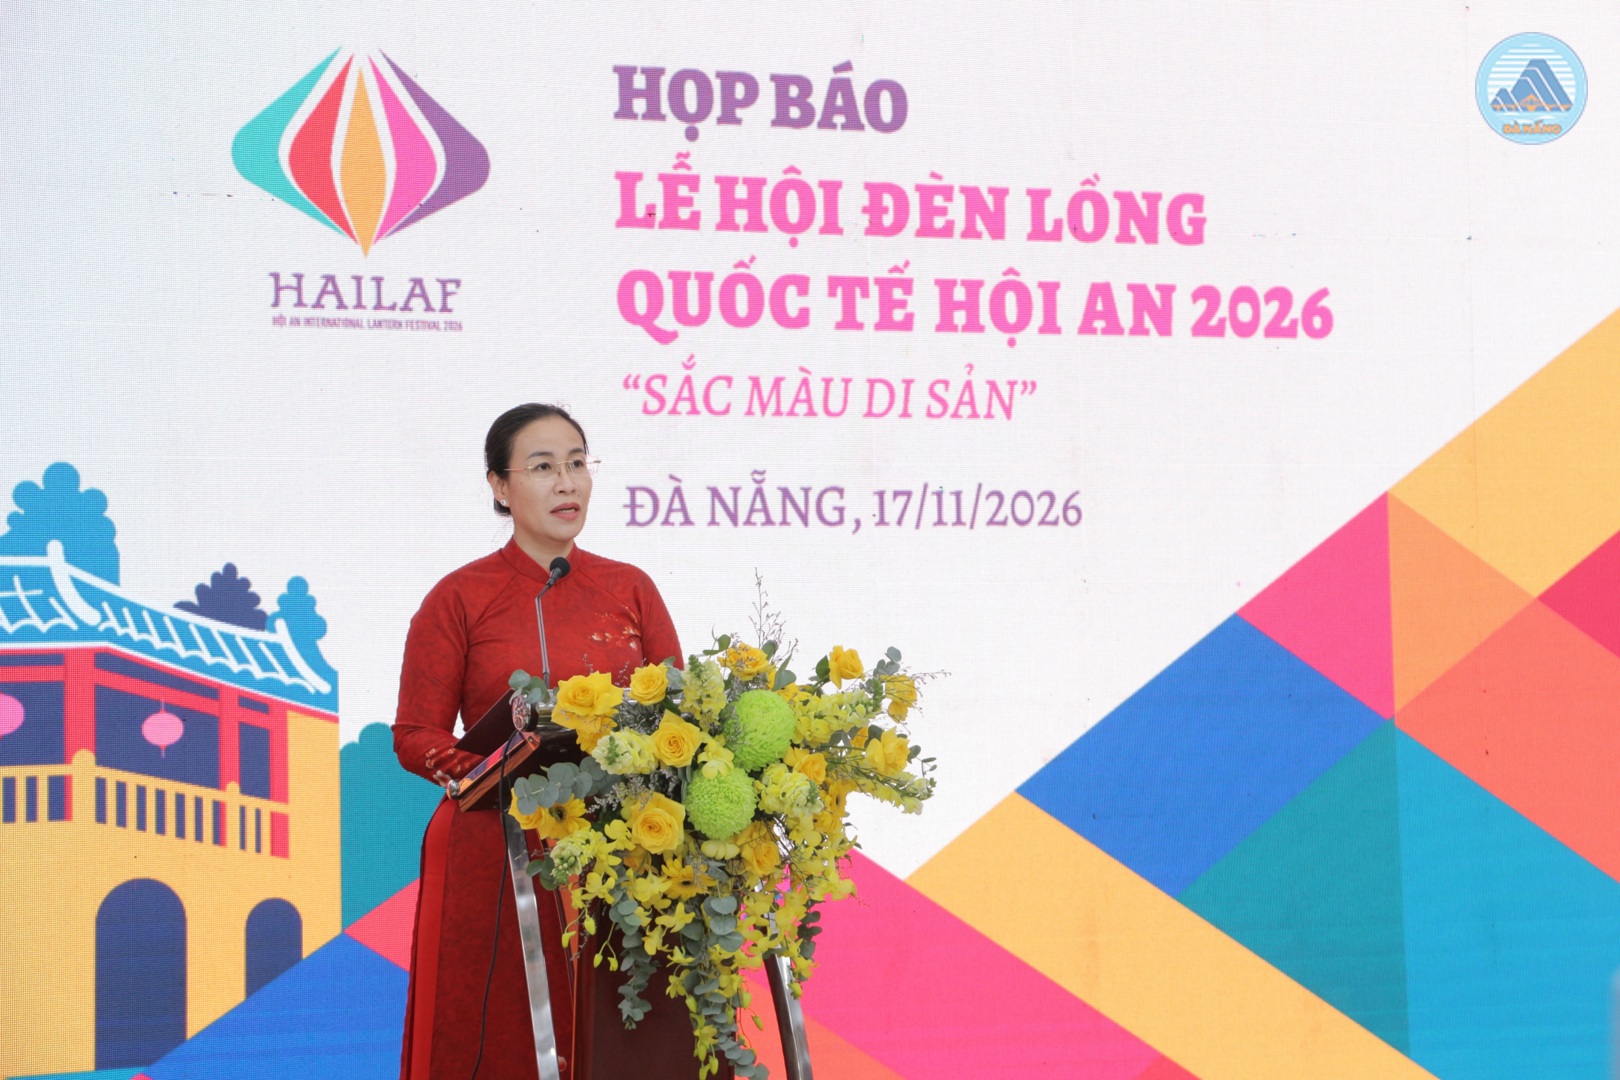
Hội An lần đầu tổ chức Lễ hội đèn lồng quốc tế
Từ 03 đến 06-12, Lễ hội đèn lồng quốc tế Hội An lần thứ I năm 2026 với chủ đề “Sắc màu di sản” sẽ diễn ra tại Quảng trường sông Hoài và một số không gian trong Đô thị cổ Hội An, với sự tham gia của 12 thành phố quốc tế đến từ 8 quốc gia.
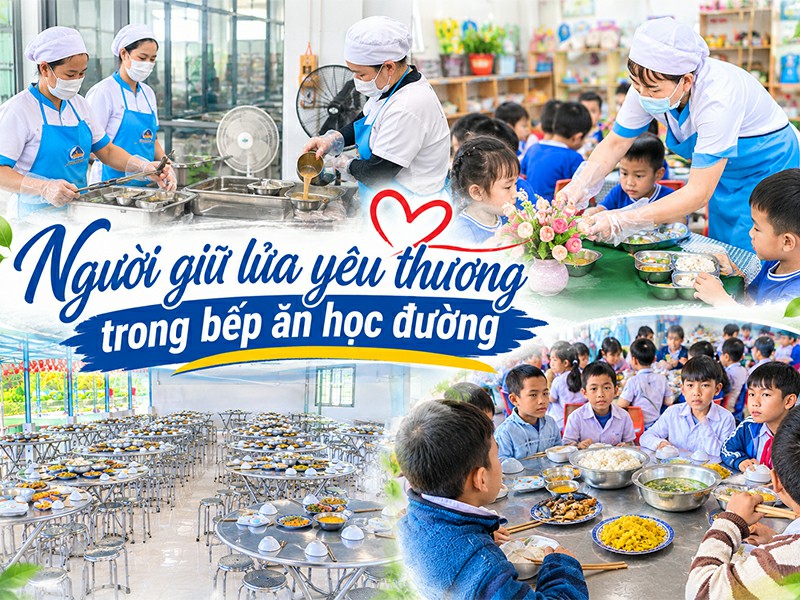
Người giữ lửa yêu thương trong bếp ăn học đường
Từ phố thị đến miền núi, những nhân viên cấp dưỡng trường học vẫn lặng lẽ nhóm bếp mỗi ngày, chăm chút từng bữa ăn cho học trò. Đằng sau công việc ít được gọi tên là sự tận tụy, trách nhiệm và tình yêu thương gửi vào từng món ăn, góp phần nuôi dưỡng tuổi thơ, làm nên những ngày đến trường đủ đầy, khỏe mạnh cho các em.





Chưa có bình luận ý kiến bài viết!