
Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm, áp dụng từ 01-01-2026


Ngày 29-4-2026, Chính phủ ban hành Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Một trong những điểm đáng chú ý là nâng ngưỡng doanh thu không phải nộp thuế đối với hộ kinh doanh từ 500 triệu đồng lên 1 tỷ đồng/năm.
Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm
Điều 1 Nghị định số 141/2026/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể:
Sửa đổi cụm từ "500 triệu đồng" thành "01 tỷ đồng" tại Điều 3 (thuế giá trị gia tăng), Điều 4 (thuế thu nhập cá nhân), khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử
Nghị định số 141/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP (sử dụng hóa đơn điện tử).
Theo đó, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
Ngưỡng thu nhập được miễn thuế của doanh nghiệp là 01 tỷ đồng/năm
Nghị định số 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP về thu nhập được miễn thuế thu nhập doanh nghiệp.
Theo đó, miễn thuế thu nhập doanh nghiệp đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống.
Cụ thể như sau: Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.
Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.
Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.
Quy định miễn thuế không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.
Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.
Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01-01-2026 mà doanh nghiệp đáp ứng điều kiện quy định trên thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01-2026 đến hết kỳ tính thuế năm 2025.
Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.
Nghị định có hiệu lực thi hành từ ngày 01-01-2026.
THANH NGUYÊN


Thành lập Nhà hát Nghệ thuật Đà Nẵng
Chủ tịch UBND thành phố Nguyễn Mạnh Hùng ký Quyết định số 4694/QĐ-UBND về việc thành lập Nhà hát Nghệ thuật Đà Nẵng trên cơ sở hợp nhất Nhà hát Trưng Vương Đà Nẵng và Nhà hát Nghệ thuật truyền thống Đà Nẵng; đồng thời, ký Quyết định số 4695/QĐ-UBND quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Nhà hát Nghệ thuật Đà Nẵng.
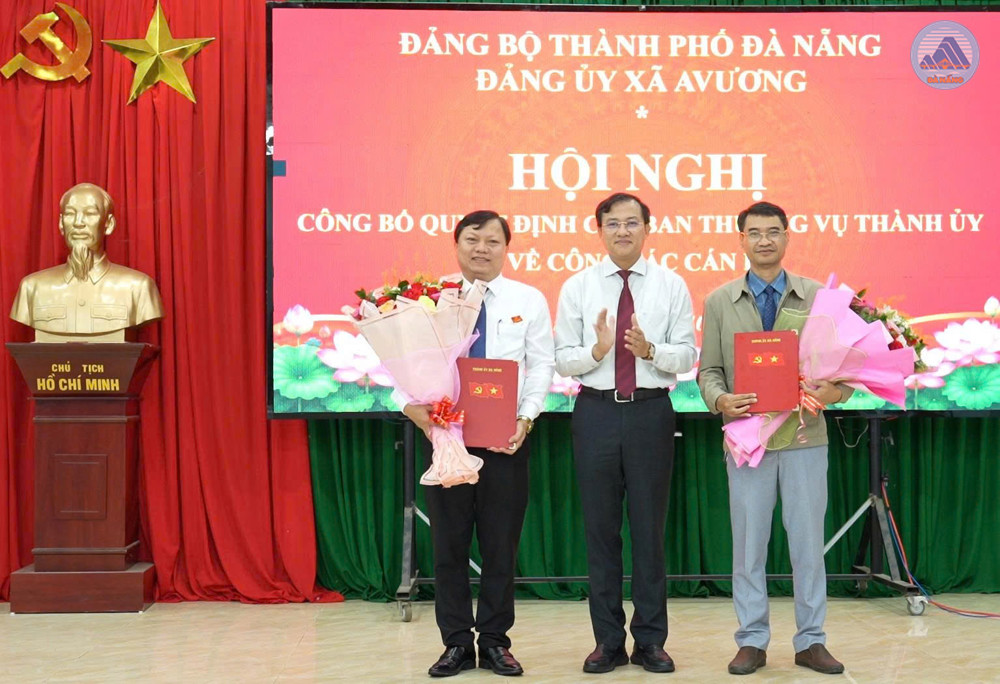
Công bố quyết định của Ban Thường vụ Thành ủy về công tác cán bộ tại xã Avương
Sáng 8-10, Đảng ủy xã Avương tổ chức hội nghị công bố Quyết định của Ban Thường vụ Thành ủy về công tác cán bộ.
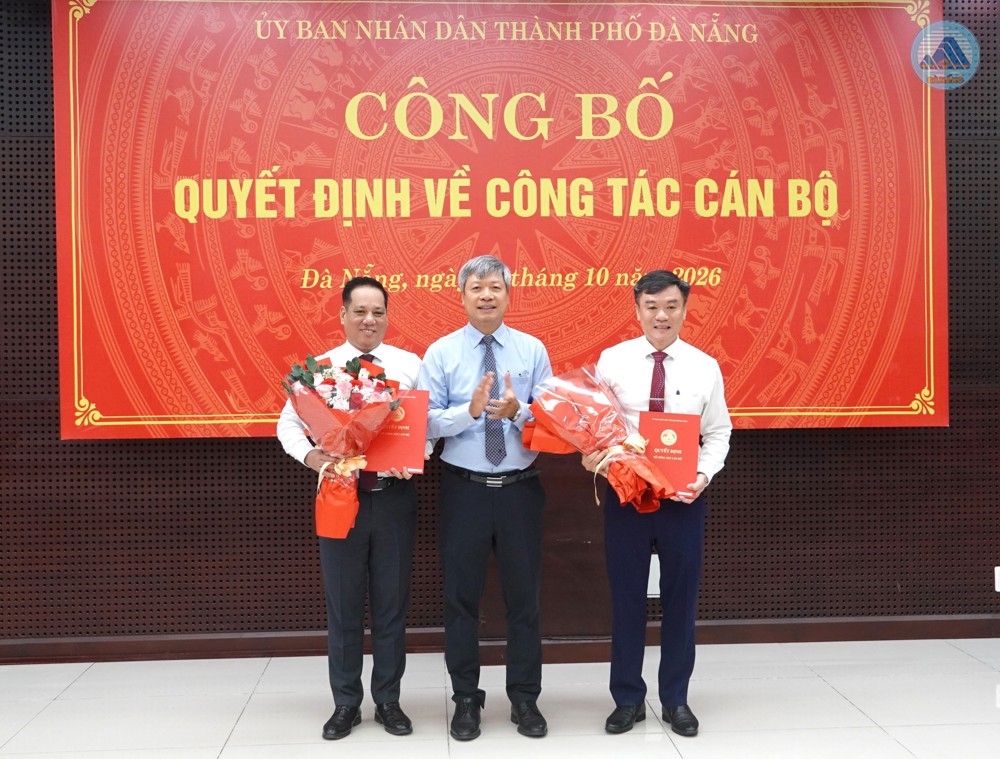
Công bố quyết định bổ nhiệm Phó Giám đốc Sở Ngoại vụ và Hiệu trưởng Trường Cao đẳng Y tế
Sáng 14-10, UBND thành phố tổ chức hội nghị công bố các quyết định của Chủ tịch UBND thành phố về công tác cán bộ tại Sở Ngoại vụ và Trường Cao đẳng Y tế thành phố. Tham dự có Phó Chủ tịch UBND thành phố Hồ Quang Bửu.
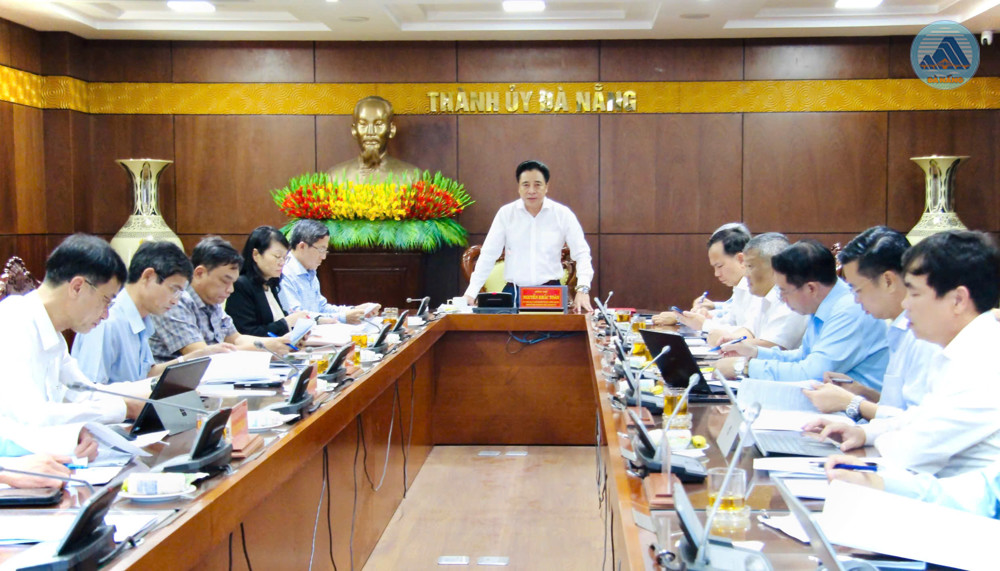
Siết tiến độ 6 dự án trọng điểm, làm rõ trách nhiệm từng cơ quan, cá nhân
Chiều 14-10, Ủy viên Trung ương Đảng, Phó Bí thư Thường trực Thành ủy Nguyễn Khắc Toàn chủ trì buổi làm việc với các cơ quan liên quan nghe báo cáo tình hình triển khai 6 dự án, công trình trọng điểm quy mô lớn, tạo động lực phát triển kinh tế - xã hội thành phố giai đoạn 2026-2030. Dự có Phó Chủ tịch UBND thành phố Trần Nam Hưng và Phó Chủ tịch UBND thành phố Hồ Quang Bửu.

Phân luồng giao thông phục vụ thi công cụm nút giao đường lên cầu Hòa Xuân
Để hạn chế ùn tắc, đảm bảo an toàn giao thông trong quá trình thi công cụm nút giao Lê Thanh Nghị - Cách Mạng Tháng Tám - Thăng Long - đường dẫn lên cầu Hòa Xuân, Đà Nẵng sẽ bổ sung phương án điều tiết xe container từ xa, tăng cường camera giám sát và vận hành thử phương án phân luồng trong 1 tuần trước khi triển khai thi công công trình.
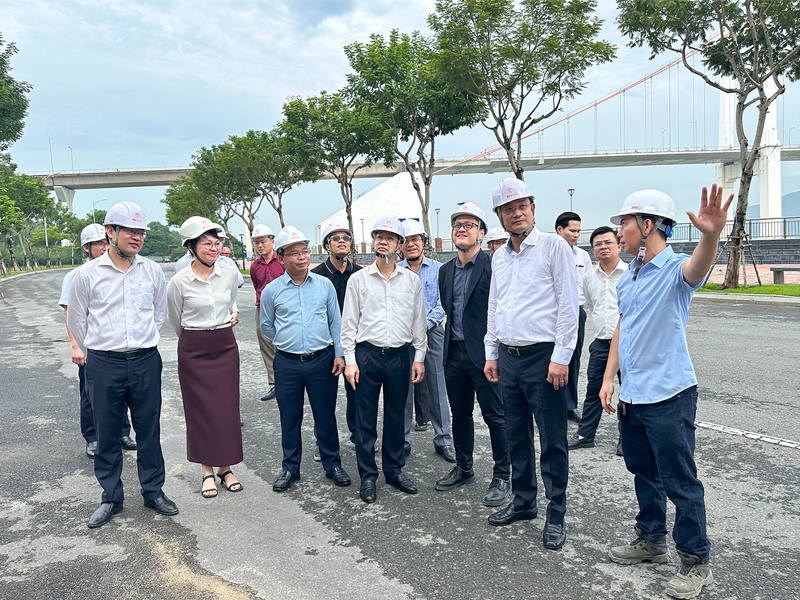
Chánh án Tòa án nhân dân tối cao Nguyễn Văn Quảng và Bí thư Thành ủy Lê Ngọc Quang kiểm tra tiến độ dự án Fab-Lab
Nhân dịp tham dự Diễn đàn Tư pháp ASEAN - Trung Quốc tổ chức tại Đà Nẵng, sáng 09-10, Bí thư Trung ương Đảng, Bí thư Đảng ủy, Chánh án Tòa án nhân dân tối cao Nguyễn Văn Quảng và Ủy viên Trung ương Đảng, Bí thư Thành ủy, Trưởng đoàn đại biểu Quốc hội thành phố Lê Ngọc Quang khảo sát thực tế tiến độ dự án VSAP-LAB.
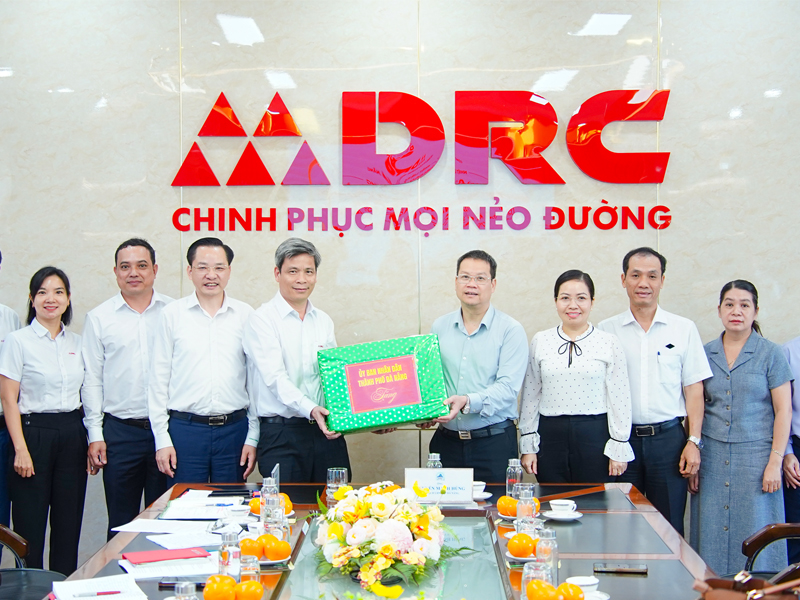
Chủ tịch UBND thành phố Nguyễn Mạnh Hùng: Đồng hành, tháo gỡ khó khăn để Cao su Đà Nẵng phát triển
Sáng 04-10, Phó Bí thư Thành ủy, Chủ tịch UBND thành phố Nguyễn Mạnh Hùng đến thăm và làm việc tại Công ty cổ phần Cao su Đà Nẵng. Tham dự có lãnh đạo các sở, ngành, đơn vị liên quan.
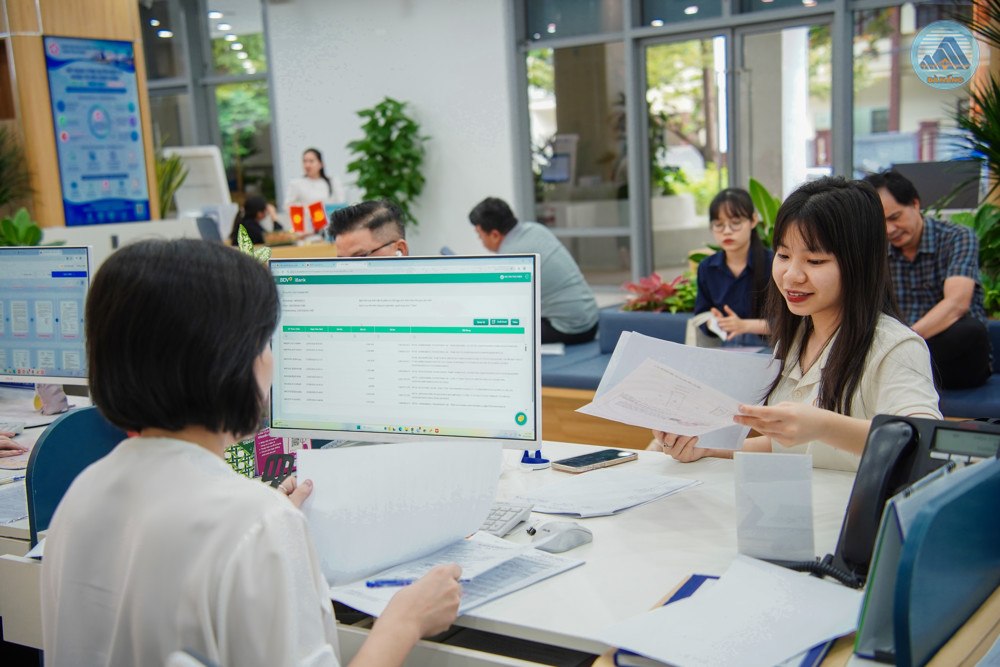
Hỗ trợ 2 triệu đồng/tháng cho người làm việc tại Trung tâm Phục vụ hành chính công
Tại Kỳ họp thứ 6 (kỳ họp chuyên đề), HĐND thành phố khóa XI, nhiệm kỳ 2026-2031, các đại biểu đã biểu quyết thông qua Nghị quyết quy định chính sách hỗ trợ đối với người làm việc tại Trung tâm Phục vụ hành chính công các cấp trên địa bàn thành phố Đà Nẵng.
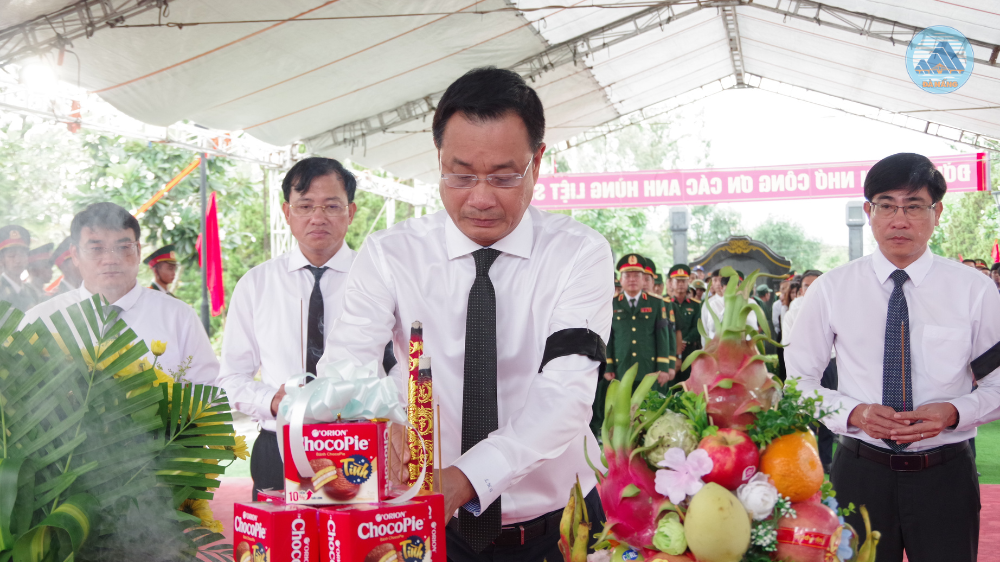
Truy điệu, an táng 14 hài cốt liệt sĩ tại Hội An
Sáng 13-10, tại Nghĩa trang liệt sĩ Hội An, Đảng bộ, chính quyền, lực lượng vũ trang và nhân dân phường Hội An Đông tổ chức lễ viếng, truy điệu và an táng 14 hài cốt liệt sĩ vừa được tìm kiếm, quy tập trên địa bàn.
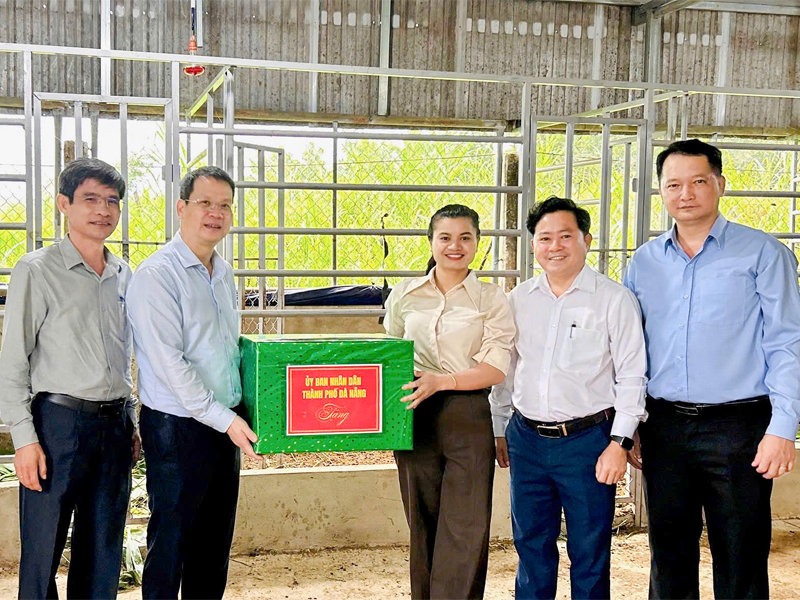
Chủ tịch UBND thành phố Nguyễn Mạnh Hùng thăm mô hình nuôi hươu lấy nhung tại xã Phước Chánh
Sáng 11-10, trong chuyến làm việc tại xã Phước Chánh, Phó Bí thư Thành ủy, Chủ tịch UBND thành phố Nguyễn Mạnh Hùng đến thăm, động viên các hộ dân tham gia mô hình nuôi hươu lấy nhung, tìm hiểu tình hình triển khai và định hướng phát triển mô hình gắn với tạo sinh kế, nâng cao thu nhập cho người dân địa phương.





Chưa có bình luận ý kiến bài viết!