
Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm, áp dụng từ 01-01-2026


Ngày 29-4-2026, Chính phủ ban hành Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Một trong những điểm đáng chú ý là nâng ngưỡng doanh thu không phải nộp thuế đối với hộ kinh doanh từ 500 triệu đồng lên 1 tỷ đồng/năm.
Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm
Điều 1 Nghị định số 141/2026/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể:
Sửa đổi cụm từ "500 triệu đồng" thành "01 tỷ đồng" tại Điều 3 (thuế giá trị gia tăng), Điều 4 (thuế thu nhập cá nhân), khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử
Nghị định số 141/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP (sử dụng hóa đơn điện tử).
Theo đó, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
Ngưỡng thu nhập được miễn thuế của doanh nghiệp là 01 tỷ đồng/năm
Nghị định số 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP về thu nhập được miễn thuế thu nhập doanh nghiệp.
Theo đó, miễn thuế thu nhập doanh nghiệp đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống.
Cụ thể như sau: Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.
Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.
Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.
Quy định miễn thuế không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.
Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.
Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01-01-2026 mà doanh nghiệp đáp ứng điều kiện quy định trên thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01-2026 đến hết kỳ tính thuế năm 2025.
Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.
Nghị định có hiệu lực thi hành từ ngày 01-01-2026.
THANH NGUYÊN

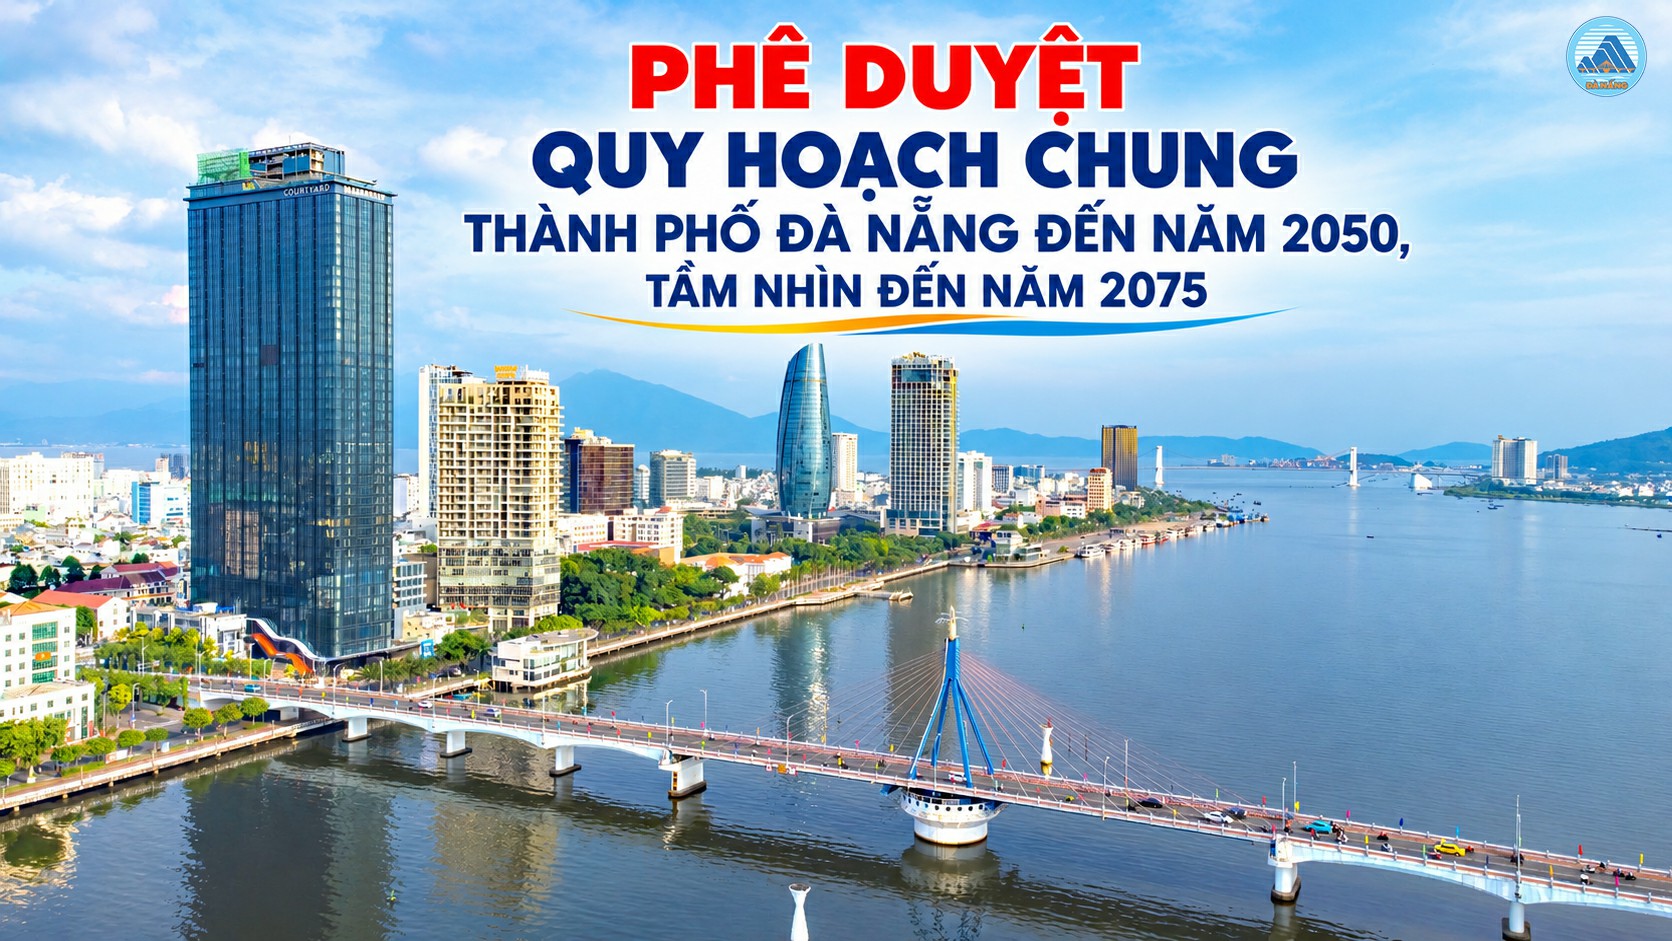
Phê duyệt Quy hoạch chung thành phố Đà Nẵng đến năm 2050, tầm nhìn đến năm 2075
Ủy viên Bộ Chính trị, Phó Thủ tướng Thường trực Phạm Gia Túc ký Quyết định số 2016/QĐ-TTg ngày 21-10-2026 về phê duyệt Quy hoạch chung thành phố Đà Nẵng đến năm 2050, tầm nhìn đến năm 2075. Theo quy hoạch, đến năm 2075, Đà Nẵng được định hướng trở thành thành phố biển sinh thái, hiện đại, thông minh, kết nối toàn cầu, thuộc nhóm đô thị giàu bản sắc hàng đầu châu Á, từng bước đáp ứng các tiêu chí của đô thị đặc biệt.
Du lịch Đà Nẵng cuối năm: Chủ động trước diễn biến thời tiết
Thời tiết là một trong những yếu tố được du khách quan tâm khi lựa chọn điểm đến và lên lịch trình vào những tháng cuối năm tại Đà Nẵng. Việc cập nhật dự báo chính thống sẽ giúp du khách, doanh nghiệp chủ động phương án tổ chức hoạt động an toàn. Ông Bùi Văn Chanh - Trưởng Phòng Dự báo Khí tượng Thủy văn (Đài Khí tượng Thủy văn Trung Bộ) chia sẻ nhận định thời tiết từ nay đến hết năm 2026 và những khuyến nghị cần lưu ý.
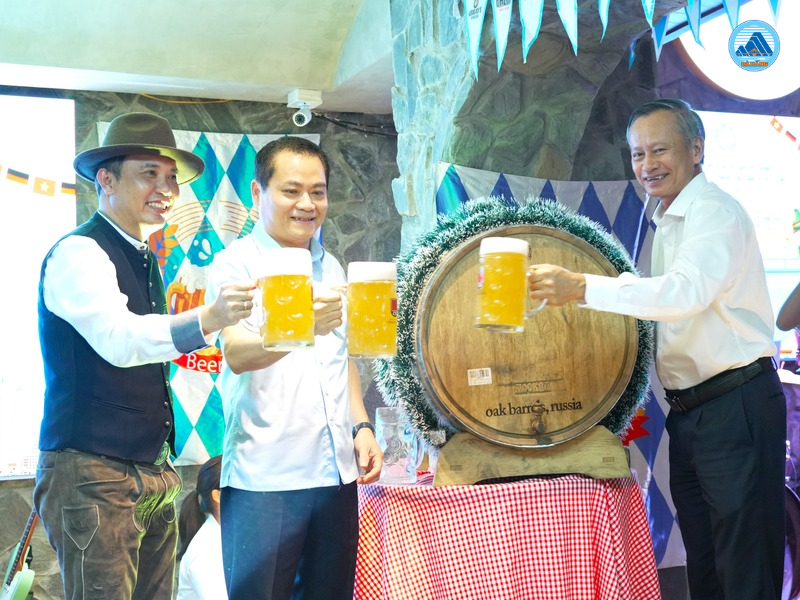
Khai mạc Lễ hội bia Đức - Đà Nẵng 2026
Tối 22-10, Liên hiệp các tổ chức hữu nghị thành phố và Hội hữu nghị Việt Nam - Đức thành phố Đà Nẵng phối hợp với Công ty TNHH MTV Thuận Nhĩ khai mạc Lễ hội bia Đức - Đà Nẵng 2026. Đến dự có Phó Chủ tịch HĐND thành phố Đoàn Ngọc Hùng Anh.
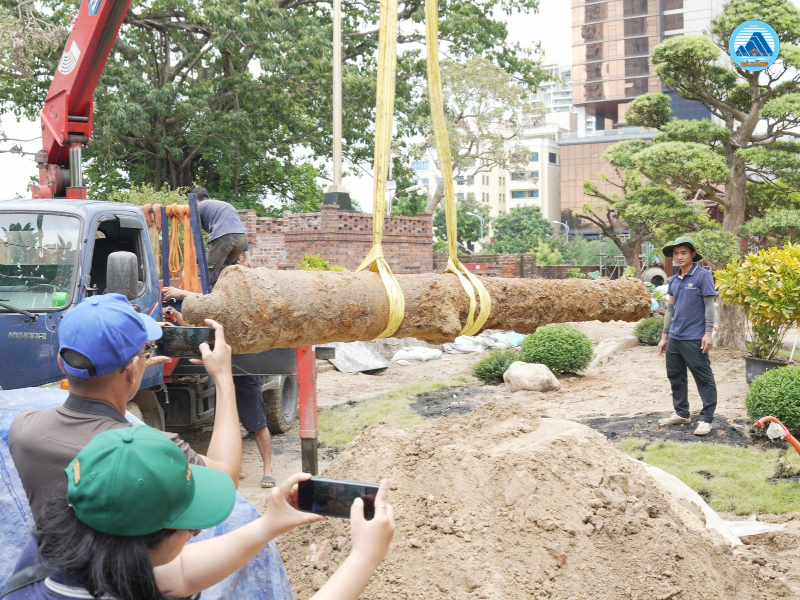
Phát hiện khẩu súng thần công dài gần 3 mét tại Thành Điện Hải
Sáng 21-10, trong quá trình thi công giai đoạn 2 dự án tu bổ, phục hồi và tôn tạo Di tích quốc gia đặc biệt Thành Điện Hải, đơn vị thi công phát hiện một khẩu súng thần công dài 2,95m, nằm ở độ sâu khoảng 1,5m so với mặt đất. Theo Bảo tàng Đà Nẵng, đây là khẩu súng thần công thứ 10 được phát hiện tại di tích này.
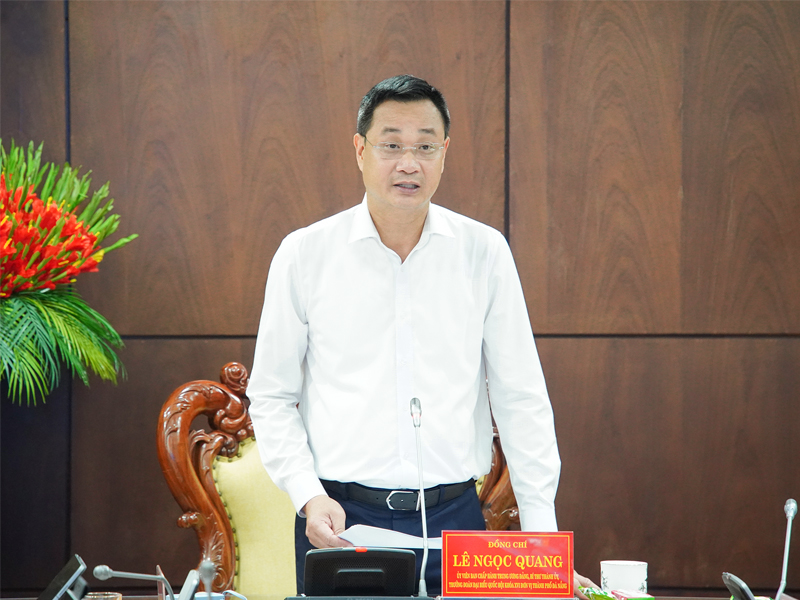
Chuẩn bị chu đáo Hội nghị công bố Quy hoạch chung thành phố và xúc tiến đầu tư năm 2026
Kết luận cuộc họp rà soát công tác tổ chức Hội nghị công bố Quy hoạch chung thành phố Đà Nẵng đến năm 2050, tầm nhìn đến năm 2075 và xúc tiến đầu tư năm 2026, Ủy viên Trung ương Đảng, Bí thư Thành ủy, Trưởng đoàn đại biểu Quốc hội đơn vị thành phố Lê Ngọc Quang yêu cầu chuẩn bị chu đáo, chuyên nghiệp, tạo dấu ấn riêng, tập trung thu hút nhà đầu tư chiến lược và bảo đảm hiệu quả đầu tư thực chất.
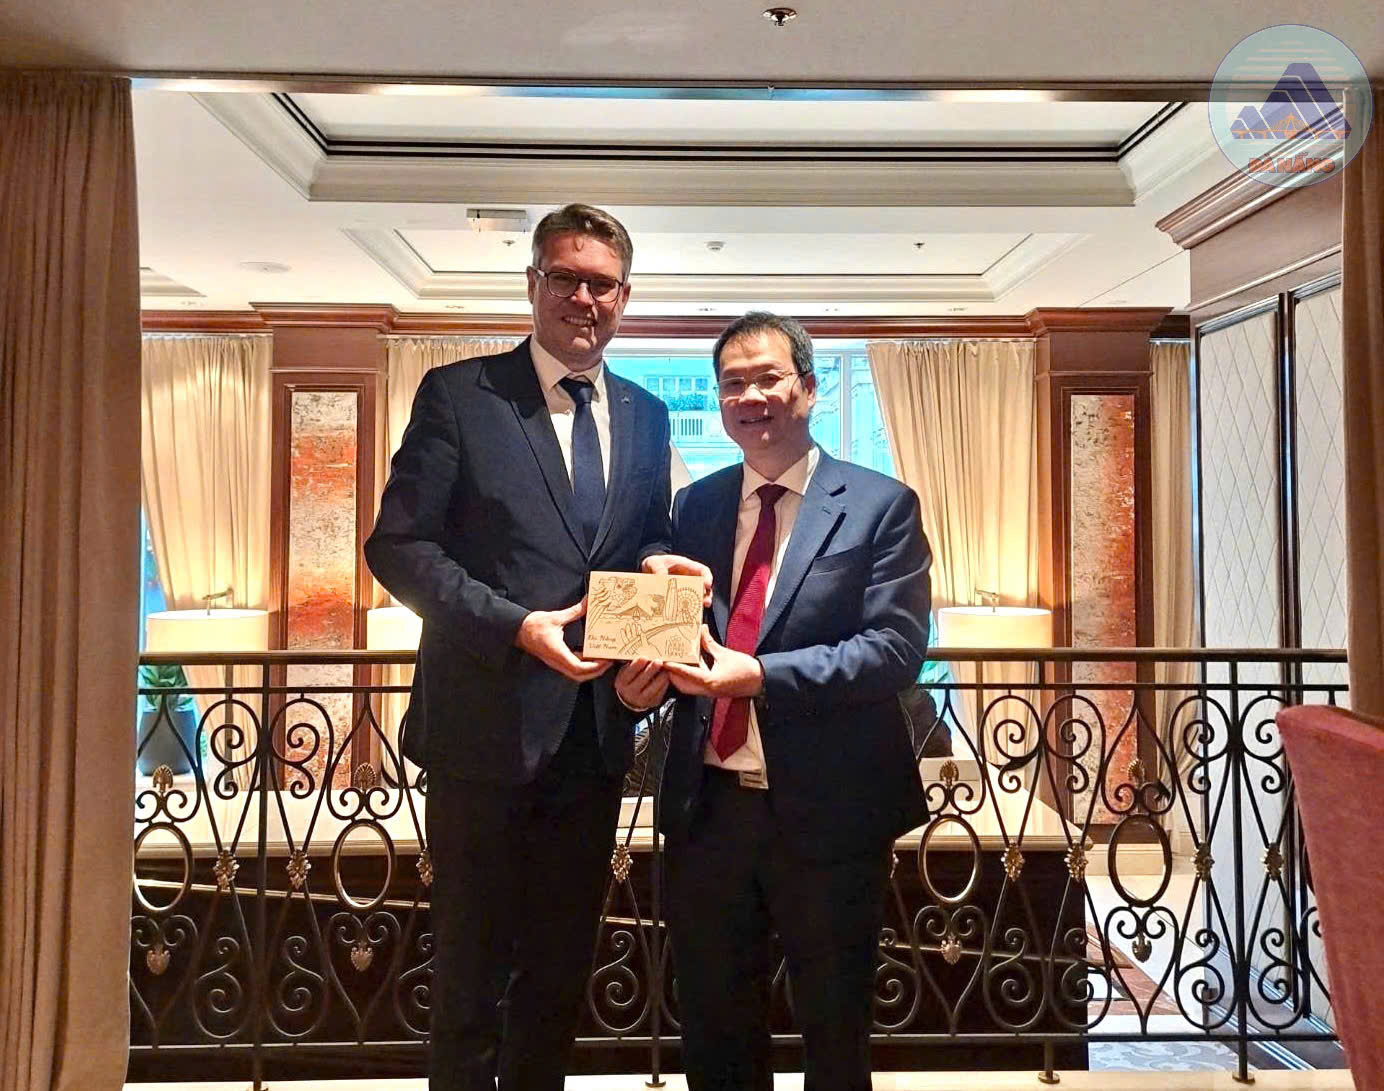
ASCO đầu tư 20 triệu USD xây nhà máy sản xuất linh kiện máy bay tại Đà Nẵng
Ngày 22-10, bên lề Tọa đàm cấp cao giữa Tổng Bí thư, Chủ tịch nước Tô Lâm và đoàn đại biểu cấp cao Việt Nam với lãnh đạo các doanh nghiệp tiêu biểu châu Âu tại thành phố Brussels, Bỉ, Chủ tịch UBND thành phố Nguyễn Mạnh Hùng làm việc với ông Jerome Morhet, Tổng Giám đốc điều hành ASCO Industries nhằm trao đổi về hợp tác đầu tư, phát triển lĩnh vực công nghiệp hàng không tại Đà Nẵng
88 cá nhân được xét tặng Giải thưởng Nhà giáo tiêu biểu cấp thành phố năm 2026
Chiều 20-10, Phó Chủ tịch UBND thành phố Nguyễn Thị Anh Thi, Chủ tịch Hội đồng xét tặng Giải thưởng “Nhà giáo Đà Nẵng tiêu biểu” năm 2026 cấp thành phố chủ trì cuộc họp xét chọn Nhà giáo tiêu biểu năm 2026.
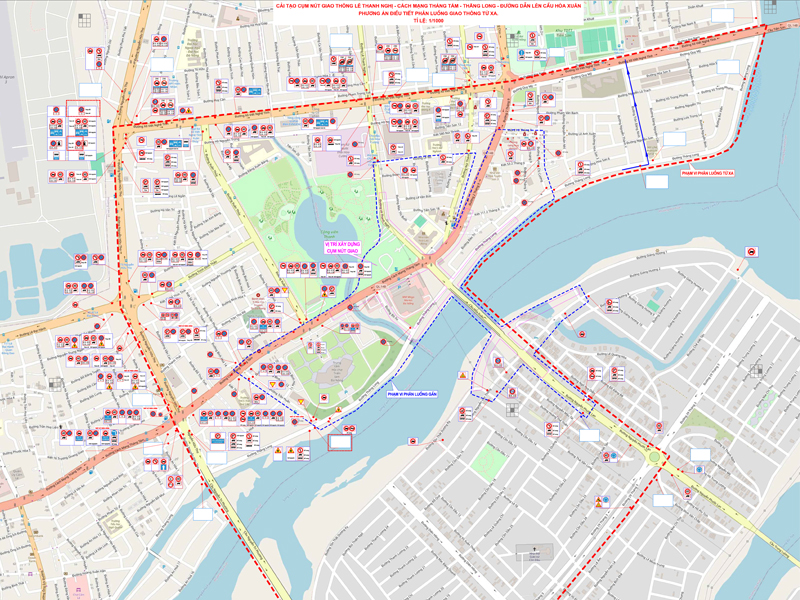
Phân luồng giao thông phục vụ thi công cụm nút giao thông Lê Thanh Nghị - Cách Mạng Tháng Tám - Thăng Long - đường dẫn lên cầu Hòa Xuân
Ngày 27-10, Ban Quản lý dự án đầu tư xây dựng các công trình giao thông và nông nghiệp thành phố ban hành Thông báo về kế hoạch phân luồng giao thông trong phạm vi thi công công trình đầu tư xây dựng hạ tầng kỹ thuật Cụm nút giao thông Lê Thanh Nghị - Cách Mạng Tháng Tám - Thăng Long - đường dẫn lên cầu Hòa Xuân. Thời gian bắt đầu thực hiện phân luồng từ 9 giờ ngày 31-10-2026.
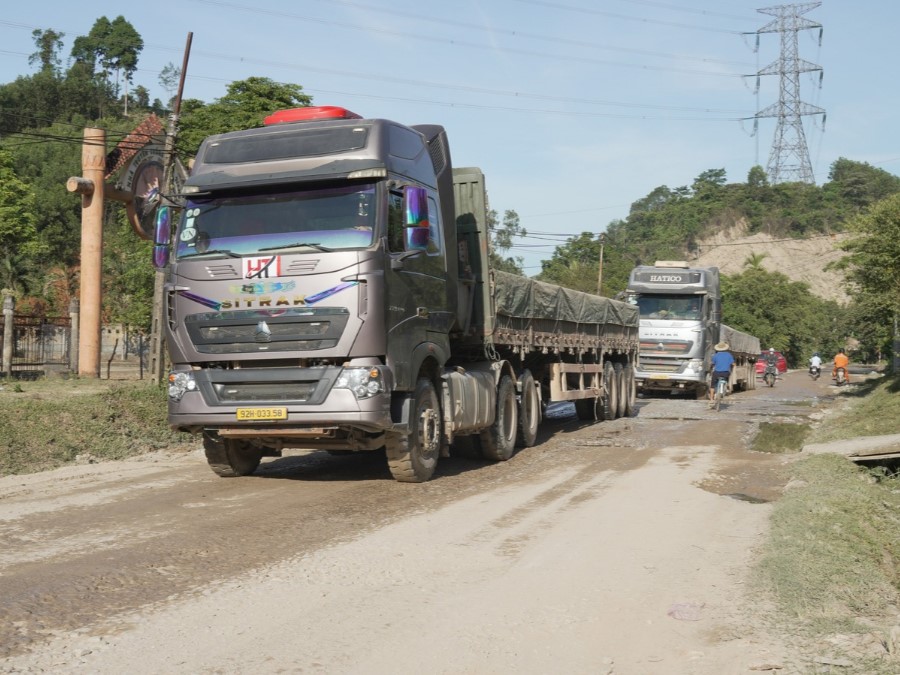
Đà Nẵng và Sê Kông bàn phương án phân luồng phương tiện tuyến Quốc lộ 14D
Sáng 20-10, Phó Chủ tịch Thường trực UBND thành phố Hồ Kỳ Minh chủ trì buổi làm việc với đoàn công tác tỉnh Sê Kông (Lào) do ông Khanti Silavongsa - Chủ tịch Ủy ban Chính quyền tỉnh Sê Kông làm trưởng đoàn, nhằm trao đổi phương án phân luồng phương tiện qua Cửa khẩu quốc tế Nam Giang – Đắc Tà Oọc trong thời gian thi công nâng cấp, mở rộng Quốc lộ 14D.
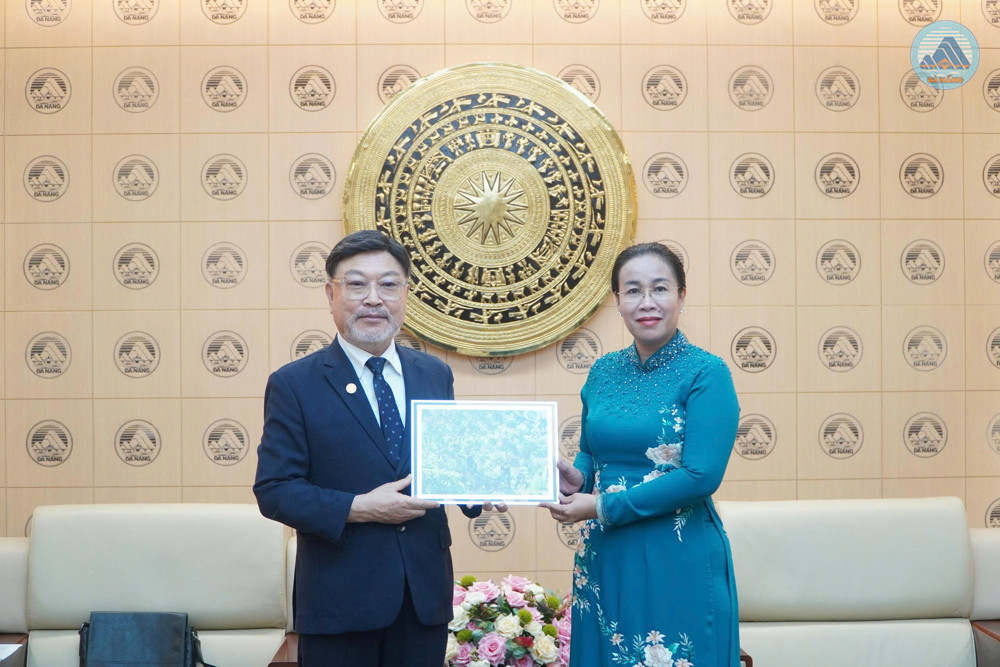
Hàn Quốc triển khai dự án Trung tâm Chăm sóc người cao tuổi Kack Huyn (giai đoạn 2) tại Đà Nẵng
Sáng 19-10, Phó Chủ tịch UBND thành phố Nguyễn Thị Anh Thi chủ trì buổi tiếp ông Cho Dang Ho, Chủ tịch Tổ chức International Lotus Village (ILV), Hàn Quốc đến thăm và làm việc tại thành phố Đà Nẵng.





Chưa có bình luận ý kiến bài viết!